
Calcula el coste de una parada sumando el margen de contribución de las ventas que no puedes recuperar y los gastos adicionales causados por el incidente. Primero revisa los pedidos afectados y la capacidad para recuperar unidades antes de la entrega. Cuenta reparación, desperdicio de arranque y recuperación una sola vez. Multiplicar horas por ingresos no demuestra una pérdida. La demanda, los inventarios intermedios y el plan de recuperación cambian el resultado de una misma parada.
Distinguir ventas perdidas de producción recuperable.
Comparar tres escenarios con los mismos datos.
Evitar duplicar salarios habituales y costes fijos.
Empieza por el pedido en riesgo
Una máquina detenida registra un incidente. Para valorarlo, sigue su efecto hasta el pedido: qué cantidad falta, cuándo debe entregarse y si la línea puede recuperarla. Un inventario intermedio puede cubrir la interrupción. Un programa lleno quizá no deje margen.
Define un horizonte, por ejemplo la siguiente entrega comprometida. Una unidad vendida más tarde puede generar horas extra o penalizaciones sin perder la venta completa. Separa esa situación de una demanda que desaparece.
La medición de paradas ayuda a comprobar duración y producto. Los minutos de máquina no bastan para calcular el impacto económico.
Usa el margen de contribución para ventas perdidas
El margen de contribución unitario es el precio menos los costes variables que se evitan al perder la venta. ACCA explica esta diferencia en su análisis de coste, volumen y beneficio. Es una aproximación de corto plazo con supuestos de precio y mezcla de productos.
Añade los gastos que cambian por la parada. El alquiler y los salarios habituales pueden continuar igualmente. Sumarlos otra vez junto al margen perdido suele exagerar la pérdida incremental. Para decisiones de largo plazo, revisa qué costes cambiarían realmente.
Margen perdido = ventas no recuperables × margen unitario. Cada gasto adicional se cuenta una sola vez.
Una interrupción, tres cuentas distintas
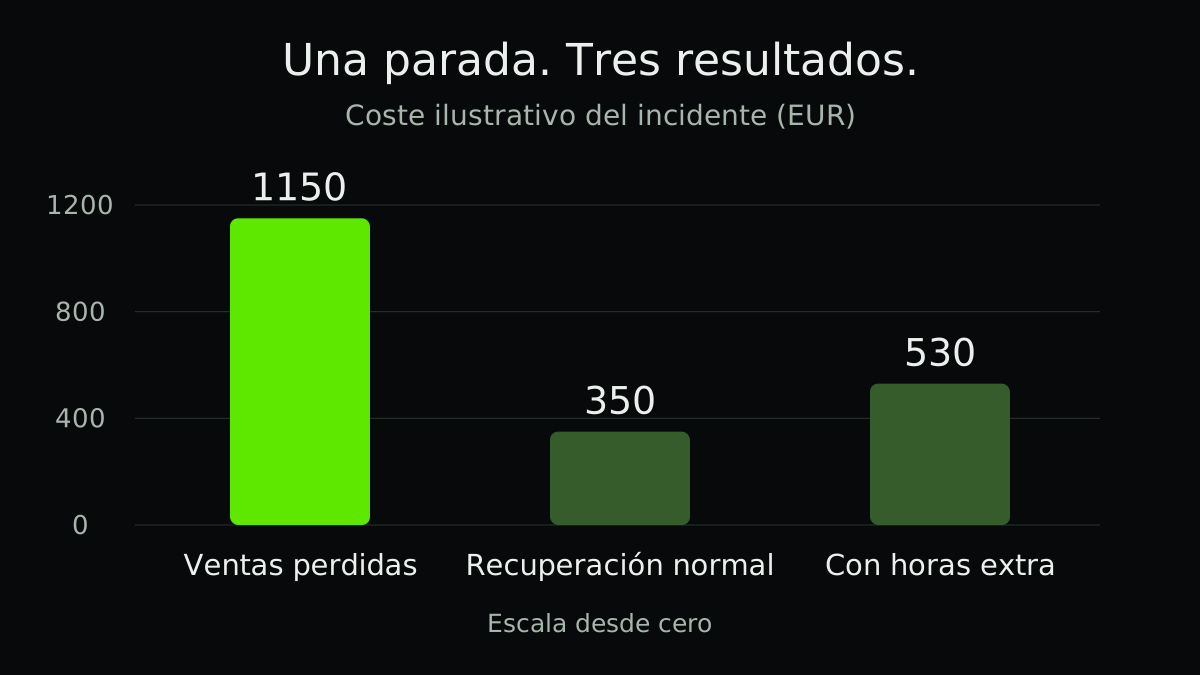
Ejemplo ilustrativo: una hora normalmente produce 100 unidades buenas. Cada una se vende por 20 € y tiene 12 € de costes variables evitables. Quedan 8 € de contribución. Existe demanda confirmada para las 100 unidades.
La reparación requiere 250 € en piezas y servicio externo. El arranque genera otros 100 € de desperdicio sin solaparse con las demás partidas. Los 180 € de horas extra del tercer caso son gastos adicionales de recuperación. No son datos de una fábrica real.
| Resultado antes de entregar | Margen perdido | Gastos adicionales | Total |
|---|---|---|---|
| Se pierden 100 ventas | 100 × 8 € = 800 € | 250 € + 100 € = 350 € | 1.150 € |
| Recuperación en capacidad habitual | 0 € | 350 € | 350 € |
| Recuperación con horas extra | 0 € | 350 € + 180 € | 530 € |
Haz el cálculo con producción y finanzas
Utiliza la tasa comprobada de unidades buenas del producto afectado. La velocidad máxima del catálogo puede dar una estimación demasiado optimista. Verifica personal, materiales y cambios de referencia del plan de recuperación.
El estudio de NIST sobre mantenimiento considera varias clases de pérdidas. Sus resultados agregados no ofrecen una tarifa por hora para tu planta. Mantén cada estimación vinculada a registros propios.
- Define el alcance
Identifica línea, producto, pedidos y horizonte de entrega. No sumes alertas de varias máquinas para una sola parada de línea.
- Comprueba la recuperación
Confirma con planificación las unidades recuperables y de dónde sale la capacidad necesaria.
- Valora las consecuencias
Revisa margen, reparación, desperdicio, horas extra, transporte y penalizaciones con finanzas.
- Sustituye supuestos por resultados
Contrasta entregas y gastos reales tras el incidente. Deja como desconocidas las cifras que no puedas comprobar.
Los detalles que inflan la cifra
No sumes el valor completo de una pieza desechada y vuelvas a cargar el mismo material como desperdicio de arranque. ASQ clasifica desperdicio y retrabajo como costes de fallos internos; tu registro debe evitar solapamientos.
Incluye una penalización solo cuando corresponda. Registra el riesgo de perder clientes aparte, con un horizonte y una estimación defendible. Una cifra llamativa con supuestos ocultos ayuda poco.
Recuperar un pedido puede desplazar otro. Añade su margen perdido o coste de recuperación una sola vez. La capacidad libre debe existir de verdad.
Usa escenarios para decidir dónde mejorar
Si la recuperación es incierta, presenta una horquilla con escenarios nombrados. Los 350 € a 1.150 € del ejemplo explican más que una tarifa única por hora. Indica qué condición del programa cambia el resultado.
Compara incidentes repetidos con la misma base, frecuencia y confianza. Consulta mantenimiento predictivo y la cartera de mejoras para convertir la estimación en una decisión.
No retrases medidas obligatorias de seguridad o calidad porque el impacto económico de corto plazo parezca pequeño. Los procedimientos aprobados siguen siendo la referencia.
Lista práctica
- Identifica pedidos y horizonte de entrega.
- Mide la tasa de unidades buenas del producto.
- Confirma la demanda antes de asumir ventas.
- Separa ventas perdidas de producción retrasada.
- Valida el margen unitario con finanzas.
- Incluye solo gastos adicionales del incidente.
- Busca duplicaciones de material, trabajo y capacidad.
- Contrasta la estimación con entregas y gastos reales.
Preguntas frecuentes
Preguntas frecuentes
Fuentes y lecturas
Referencias autorizadas utilizadas para investigar y verificar esta guía.