 Abosh
El responsable de un proyecto estima el coste de la demora comparando las consecuencias económicas de entregar más tarde o antes durante un periodo declarado. WSJF, siglas de Weighted Shortest Job First, compara ese coste con la duración del trabajo para orientar la secuencia. SAFe usa puntuaciones relativas. Separa esos puntos del dinero y comprueba dependencias, trabajo obligatorio y recursos limitados antes de decidir qué trabajo listo debe empezar.
Declara qué cambia realmente si se espera un periodo más.
Separa las puntuaciones relativas de las estimaciones monetarias.
Identifica los supuestos que podrían invertir la decisión sobre el siguiente trabajo.
Define el resultado que se retrasa y su referencia temporal
El responsable identifica el resultado disponible al terminar el trabajo: eliminar un gasto evitable, conseguir que se acepte un pedido, cumplir una obligación u otro resultado definido. Después, el equipo estima qué cambia si ese resultado llega más tarde. La explicación de PMI sobre el coste de la demora parte de ese objetivo económico, además de la fecha límite del proyecto.
Declara la fecha de comparación, el intervalo de demora y el alcance. Una semana de espera tiene efectos distintos antes y después de una fecha límite del cliente. El equipo debe conservar las evidencias que justifican un cambio brusco o una fecha límite; una línea recta es un supuesto declarado, no la forma que deben tener todas las consecuencias para el negocio.
Separa el valor aplazado del coste de hacer el trabajo. Estimar el beneficio total del proyecto no demuestra cuánto se pierde al posponerlo una semana. Un interlocutor identificado y un responsable financiero deben confirmar qué se incluye y qué costes se solapan.
Calcula las consecuencias de la demora antes de usar un cociente de prioridad
Si el equipo tiene evidencias de una pérdida evitable constante por periodo durante el intervalo pertinente, multiplícala por la demora. Usa unidades de tiempo coincidentes. Si la pérdida por periodo cambia con el tiempo, compara las dos estimaciones fechadas del resultado o suma las pérdidas de los distintos periodos, sin extender una tasa constante más allá de lo que respaldan sus evidencias.
La guía de costes de parada muestra por qué son distintos los ingresos perdidos, el margen de contribución perdido y los gastos adicionales de recuperación. Usa ese mismo alcance contable cuando el proyecto busque reducir paradas, pero no conviertas la pérdida condicionada de una hora en un coste semanal medido de demora del proyecto.
La guía de ACCA sobre costes relevantes ayuda a separar las consecuencias futuras que cambian con una decisión de los gastos ya incurridos y las asignaciones contables que no cambian. Registra por separado los costes de oportunidad reales y evita contar la misma venta perdida como ingresos y también como margen de contribución.
Usa esta multiplicación solo mientras se mantengan la pérdida por periodo y los supuestos declarados del resultado. Si faltan evidencias sobre pérdidas o tiempos, la estimación sigue siendo desconocida.
Conserva las unidades propias de la puntuación relativa WSJF de SAFe
SAFe define WSJF como coste relativo de la demora dividido entre duración relativa del trabajo. Su descripción pública estima el numerador a partir del valor relativo para el usuario o el negocio, la urgencia temporal y la reducción del riesgo o habilitación de oportunidades; después usa el tamaño del trabajo en la comparación.
El equipo puntúa un conjunto comparable de trabajos candidatos con una escala coherente. Una puntuación resultante mayor favorece que el trabajo se programe antes según ese modelo. No demuestra una rentabilidad monetaria, una probabilidad de éxito ni una prioridad universal entre equipos sin relación.
Conserva las evidencias y la incertidumbre junto a cada componente. No sumes una cantidad de dinero a una puntuación relativa de urgencia temporal, compares puntos asignados con escalas distintas ni presentes la puntuación como un beneficio para el cliente medido de forma independiente.
El denominador debe ser positivo. Los puntos relativos no son dinero. Aplica un mismo criterio de puntuación a los trabajos comparados.
Un plan de capacidad existente no aporta los costes de demora que faltan
La guía existente de cartera de mejoras describe treinta proyectos que compiten por un ingeniero. Otro ejemplo de capacidad de esa guía asigna a un especialista 12 horas semanales y cuatro horas por proyecto activo. Su prueba con dos proyectos reserva cuatro horas. Son datos didácticos ficticios.
Esas cantidades no aportan una pérdida por periodo de demora ni un tiempo transcurrido hasta completar ninguno de los proyectos. Cuatro horas de trabajo especializado pueden abarcar un intervalo de calendario mayor si el equipo necesita materiales, una aprobación u otro recurso. Dividir un beneficio inventado entre cuatro produciría una puntuación de prioridad sin fundamento.
Por eso, el registro vacío adjunto deja en blanco el coste de la demora, las puntuaciones relativas, la duración transcurrida y el orden elegido. El lector puede identificar qué evidencias necesita todavía el equipo. El cálculo existente permite comprobar la capacidad: dos proyectos consumen ocho horas de especialistas y dejan reservadas cuatro de las doce.
Comprueba el supuesto que cambiaría el orden
Para dos tasas positivas de pérdida monetaria a y b y dos duraciones positivas A y B, compara a/A con b/B solo bajo los supuestos declarados de tasa constante, trabajos listos y secuenciación. El primer cociente supera al segundo cuando a/b supera A/B. Es un límite algebraico, no un resultado de fábrica inventado.
Registra una estimación inferior y otra superior justificadas para cada entrada incierta. Recalcula ambos órdenes en esos límites. Si cambia el trabajo preferido, muestra al responsable de la decisión la condición que cambia el orden e identifica qué dato ausente permitiría acotarla. Si los intervalos se solapan, informa de que la puntuación por sí sola no permite decidir.
No mezcles un numerador relativo con uno monetario en este cálculo. Un equipo que usa puntos SAFe debe variar sus estimaciones relativas de forma coherente; uno que usa dinero debe conservar sus supuestos monetarios fechados y el significado de la duración.
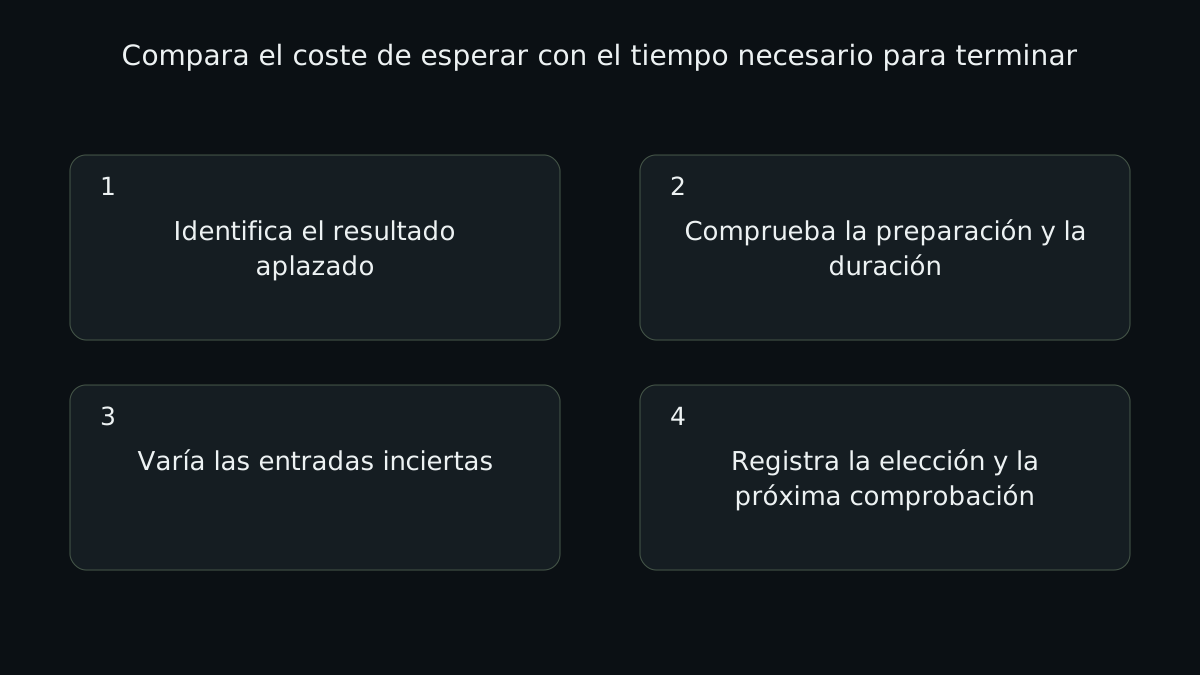
- Identifica el resultado aplazado
El responsable registra qué consecuencia cambia y durante qué periodo se aplica.
- Comprueba la preparación y la duración
El equipo confirma las dependencias y estima el tiempo transcurrido hasta terminar con los recursos disponibles.
- Varía las entradas inciertas
El revisor comprueba si las estimaciones inferiores y superiores justificadas cambian el orden preferido.
- Registra la elección y la próxima comprobación
El responsable de la decisión conserva los supuestos, las excepciones y la fecha para reconsiderarlos.
Aplica la puntuación al trabajo que el equipo puede hacer
Primero, el equipo separa el trabajo obligatorio de seguridad, cumplimiento normativo y compromisos contractuales que necesita una vía de decisión específica. Una puntuación conveniente no elimina esas obligaciones. Después comprueba qué trabajos discrecionales están listos, cuáles dependen de otros y cuáles compiten por el mismo recurso limitado.
La guía de flujo de proyectos explica por qué iniciar más trabajo puede alargar la cola. Un cociente de prioridad no crea capacidad especializada ni elimina una dependencia de aprobación. Usa el orden elegido dentro del límite de inicio de proyectos de la cartera y revísalo cuando cambien la preparación, la duración o el coste de esperar.
Si una comparación de Vrolen representa esas colas y reglas de recursos, el equipo puede examinar un orden de inicio propuesto frente a una referencia comprobada. Ese modelo prueba los supuestos declarados; no puede certificar el valor económico usado en la puntuación ni garantizar un programa óptimo en la realidad.
Lleva la entrada discutida a la reunión de decisión
Completa el registro de prioridades para los trabajos que realmente compiten por el próximo inicio autorizado. Conserva responsable, fuente, intervalo y fecha de actualización junto a cada estimación. Deja en blanco los valores desconocidos en vez de convertir la incertidumbre en cero.
Si el orden preferido depende de una duración que nadie ha comprobado, resuélvela antes de afinar los decimales. Registra qué empezó el equipo, qué dejó en espera y qué resultado observado motivará la próxima revisión.
Un ejemplo de justificación de inversión de Abosh
Comprueba las evidencias de costes y beneficios del proyecto antes de estimar las consecuencias de entregarlo más tarde.
Leer la nota sobre justificación de inversión
En inglés, en el blog personal del fundador Abosh. El caso ayuda a razonar sobre la inversión; no aporta puntuaciones WSJF ni costes de demora observados para este artículo.
Lista práctica
- Identifica el resultado y la fecha de comparación.
- Especifica el intervalo de demora y el alcance económico.
- Separa las consecuencias condicionadas del valor esperado.
- Mantén separadas las entradas monetarias y las puntuaciones relativas.
- Estima la duración transcurrida, además del esfuerzo especializado.
- Comprueba la preparación, las dependencias y el trabajo obligatorio.
- Prueba intervalos de entrada justificados y las condiciones que cambian el orden.
- Registra al responsable, la decisión de inicio y la próxima comprobación.
Preguntas frecuentes
Preguntas frecuentes
Fuentes y lecturas
Referencias autorizadas utilizadas para investigar y verificar esta guía.