
Berechnen Sie Stillstandskosten aus dem Deckungsbeitrag tatsächlich verlorener Verkäufe und den zusätzlichen Kosten des Ereignisses. Prüfen Sie zuerst die betroffenen Aufträge: Lassen sich fehlende Mengen vor dem Liefertermin nachholen? Erfassen Sie Reparatur, Anlaufausschuss und zusätzliche Nachholkosten jeweils einmal. Stillstandsdauer mal Umsatz ergibt noch keinen wirtschaftlichen Verlust. Dieselbe einstündige Unterbrechung kann je nach Nachfrage, Puffer und freier Kapazität sehr unterschiedliche Folgen haben. Die Annahmen gehören deshalb direkt neben das Ergebnis.
Verlorene Verkäufe von nachholbarer Produktion trennen.
Drei Folgen aus denselben Eingangsdaten berechnen.
Fixkosten und laufende Löhne nicht doppelt ansetzen.
Beginnen Sie beim gefährdeten Auftrag
Eine stehende Maschine liefert zunächst ein Ereignis. Für die Bewertung brauchen Sie den Weg zum Kunden: Welche Menge fehlt, wann ist sie fällig, und kann die Linie sie nachholen? Ein Puffer kann helfen. Ein voller Plan lässt möglicherweise keinen Spielraum.
Legen Sie einen Zeitraum fest, etwa bis zum zugesagten Liefertermin. Verspätete, später verkaufte Ware kann Mehrarbeit oder Vertragskosten verursachen, ohne dass der ganze Verkauf entfällt.
Die Stillstandserfassung klärt Dauer und Produkt. Maschinenminuten allein beantworten die Kostenfrage nicht.
Entgangenen Deckungsbeitrag statt Umsatz ansetzen
Der Stückdeckungsbeitrag ist Verkaufspreis minus variable Kosten, die bei einem entfallenen Verkauf vermieden werden. ACCA erläutert diese Rechnung im Rahmen der Kosten-Volumen-Gewinn-Analyse. Preise, Produktmix und Kosten müssen zum betrachteten Zeitraum passen.
Ergänzen Sie Ausgaben, die wegen der Unterbrechung zusätzlich entstehen. Miete und reguläre Löhne laufen häufig ohnehin weiter. Werden sie neben dem verlorenen Deckungsbeitrag erneut angesetzt, steigt die Schätzung ohne zusätzlichen Verlust.
Entgangener Deckungsbeitrag = nicht nachholbare Verkäufe × Stückdeckungsbeitrag. Jede Zusatzposition nur einmal zählen.
Ein Stillstand, drei unterschiedliche Ergebnisse
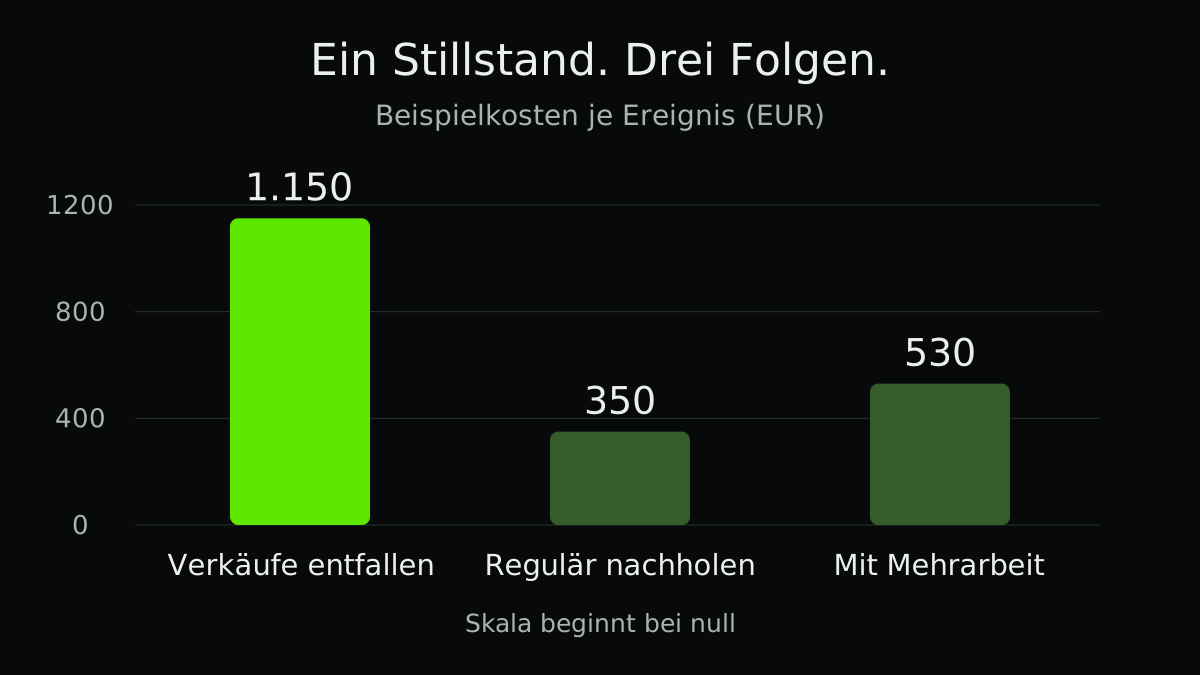
Rechenbeispiel, keine Betriebsdaten: Eine Stunde entspricht normalerweise 100 Gutteilen. Der Verkaufspreis beträgt 20 €, die vermeidbaren variablen Kosten 12 € je Stück. Der Stückdeckungsbeitrag liegt bei 8 €. Für alle 100 Teile besteht bestätigte Nachfrage.
Reparaturteile und externer Service kosten 250 €. Hinzu kommen 100 € Anlaufausschuss ohne Überschneidung mit den anderen Positionen. Die 180 € Mehrarbeit im dritten Fall sind zusätzliche Nachholkosten.
| Ergebnis bis zur Lieferung | Entgangener Beitrag | Zusatzkosten | Gesamt |
|---|---|---|---|
| 100 Verkäufe entfallen | 100 × 8 € = 800 € | 250 € + 100 € = 350 € | 1.150 € |
| Nachholen in regulärer Kapazität | 0 € | 350 € | 350 € |
| Nachholen mit Mehrarbeit | 0 € | 350 € + 180 € | 530 € |
Produktion und Controlling rechnen gemeinsam
Verwenden Sie die nachgewiesene Gutteilrate des betroffenen Produkts. Die maximale Maschinengeschwindigkeit ist dafür meist zu optimistisch. Prüfen Sie Personal, Material und Rüstzeiten im Nachholplan.
Die NIST-Studie zu Instandhaltungskosten betrachtet verschiedene Verlustarten. Aus ihren Gesamtergebnissen lässt sich kein allgemeiner Stundensatz für Ihre Anlage ableiten. Verwenden Sie lokale Belege.
- Grenze festlegen
Linie, Produkt, Aufträge und Lieferhorizont bestimmen. Mehrere Maschinenmeldungen für einen Linienhalt nicht addieren.
- Nachholen bestätigen
Mit der Planung klären, welche Mengen tatsächlich nachgeholt werden und welche Kapazität dafür frei ist.
- Positionen prüfen
Deckungsbeitrag, Reparatur, Ausschuss, Mehrarbeit, Fracht und Vertragskosten mit dem Controlling abstimmen.
- Mit Istwerten abgleichen
Lieferungen und Ausgaben nach dem Ereignis prüfen. Unbekannte Beträge bleiben als unbekannt gekennzeichnet.
Wo Doppelzählungen entstehen
Erfassen Sie Ausschussmaterial nicht zugleich als vollen Teilewert und als zusätzliche Anlaufkosten. ASQ ordnet Ausschuss und Nacharbeit den internen Fehlerkosten zu. Die einzelnen Beträge müssen trotzdem getrennt bleiben.
Eine Vertragsstrafe gehört nur hinein, wenn sie tatsächlich anfällt. Risiken für künftige Kundenbeziehungen benötigen eine eigene Annahme und einen Zeitraum, statt stillschweigend in der Summe zu verschwinden.
Nachholen kann einen anderen Auftrag verdrängen. Berücksichtigen Sie dessen entgangenen Beitrag oder Nachholkosten einmal; freie Kapazität muss real vorhanden sein.
Mit der Spanne die nächste Maßnahme auswählen
Bei unsicherem Nachholen helfen benannte Szenarien. Im Beispiel liegt die Spanne zwischen 350 € und 1.150 €. Zeigen Sie, welche Planbedingung das Ergebnis verändert.
Vergleichen Sie wiederholte Ereignisse mit derselben Grundlage, Häufigkeit und Unsicherheit. Die Artikel zu vorausschauender Instandhaltung und zum Verbesserungsportfolio helfen bei der Auswahl.
Notwendige Sicherheits- und Qualitätsmaßnahmen hängen nicht von einer kleinen kurzfristigen Kostenschätzung ab. Freigegebene Betriebsverfahren bleiben maßgeblich.
Praxis-Checkliste
- Betroffene Aufträge und Lieferhorizont nennen.
- Gutteilrate dieses Produkts messen.
- Nachfrage bestätigen, statt Verkäufe vorauszusetzen.
- Verlorene Verkäufe und verspätete Mengen trennen.
- Stückdeckungsbeitrag mit dem Controlling prüfen.
- Nur zusätzliche Ereignis- und Nachholkosten auflisten.
- Ausschuss, Lohn und Kapazität auf Doppelzählungen prüfen.
- Schätzung mit Lieferungen und tatsächlichen Ausgaben abgleichen.
Häufige Fragen
Häufige Fragen
Quellen und Vertiefung
Maßgebliche Referenzen für Recherche und Prüfung dieses Leitfadens.