
Calcula el coste de la mala calidad sumando los costes de fallos internos y externos de un periodo y un alcance contable definidos. Incluye rechazos, retrabajo adicional y fallos que llegan al cliente, pero concilia los registros que se solapan antes de sumarlos. La inspección y la prevención forman parte del coste total de calidad. Esta guía presenta un registro mensual ficticio, separa los costes incurridos de la posible contribución perdida y explica cómo usarlo entre calidad y finanzas.
Prepara un registro de costes de fallos que finanzas pueda conciliar.
Evita solapamientos entre retrabajos, rechazos y devoluciones.
Distingue una reducción del gasto de la capacidad liberada.
Elige una definición antes de reunir facturas
ASQ distingue prevención, evaluación, fallos internos y fallos externos en su modelo de costes de calidad. Su guía específica define el coste de la mala calidad, o COPQ por sus siglas en inglés, mediante las dos categorías de fallos. Usa esa convención de forma coherente; otras organizaciones pueden fijar un alcance distinto.
Registra un único periodo, moneda, centro y criterio de valoración. Una pieza rechazada puede aparecer en el registro de producción, un informe de calidad y una cuenta contable. Son tres registros de un hecho, no necesariamente tres costes distintos. Asigna un ID a cada hecho y concilia su valoración.
Prepara el registro mensual de costes de fallos
Este ejemplo didáctico usa costes ficticios en euros de un mes. La valoración del rechazo ya incluye el material y la transformación incurridos antes de rechazar la pieza. El retrabajo contiene solo mano de obra y consumibles adicionales, sin volver a sumar el coste original de la pieza.
Las compensaciones al cliente usan el importe neto registrado en este ejemplo simplificado. La contabilidad real de devoluciones, existencias, impuestos y garantías requiere la revisión de finanzas. Lo importante es elegir un tratamiento, documentarlo y evitar que otro equipo vuelva a contar la misma compensación.
6.480 EUR / 240.000 EUR de ventas mensuales = 2,70 %. Las ventas son el denominador declarado del informe, no una tasa de calidad de producción.
| Coste del fallo | Cálculo | Importe mensual |
|---|---|---|
| Rechazos, descontada la recuperación | 120 piezas × 18 EUR | 2.160 EUR |
| Mano de obra adicional de retrabajo | 80 horas × 30 EUR | 2.400 EUR |
| Consumibles de retrabajo | Consumo adicional registrado | 360 EUR |
| Compensaciones al cliente | Importe neto registrado | 900 EUR |
| Transporte de devoluciones | Cargos separados del transportista | 240 EUR |
| Investigación de fallos | 12 horas × 35 EUR | 420 EUR |
| COPQ total | Seis partidas sin solapamiento | 6.480 EUR |
Mantén visibles la inspección y el coste de oportunidad, por separado
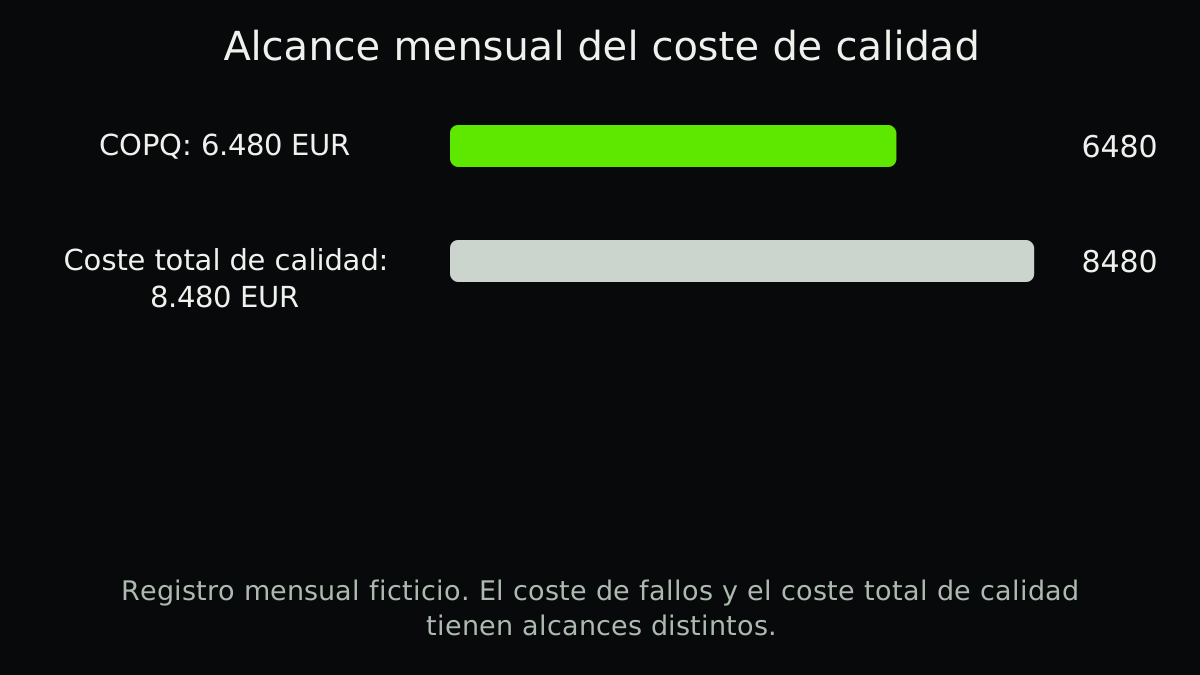
Supón que ese mes también hay 1.200 EUR de evaluación rutinaria y 800 EUR de prevención. Añaden 2.000 EUR al coste total de calidad, que asciende a 8.480 EUR con las categorías declaradas. Llamar COPQ a los 8.480 EUR cambiaría la definición a mitad del cálculo.
Un cuello de botella detenido también puede impedir producir unidades vendibles. Estima por separado la contribución perdida, usando la demanda sin atender y los costes variables realmente evitables. No sumes los ingresos brutos perdidos a un registro que ya contiene costes del producto. Liberar horas puede tener valor sin reducir la nómina de este mes. Consulta el coste de las paradas para entender esa diferencia.
Concilia el registro antes de ordenar los defectos por coste
Cruza los ID de los hechos, las cantidades y las fechas entre producción, calidad y finanzas. Comprueba si una provisión estándar por rechazos, una baja de existencias o una recuperación del proveedor ya modificó el importe. Conserva las partidas de recuperación y reversión en vez de reescribir el hecho original sin dejar rastro.
Después agrupa los costes conciliados por modo de fallo, producto o proceso. Compáralos con el rendimiento a la primera y con las consecuencias para el cliente. Un defecto barato y frecuente y un fallo caro que rara vez llega al cliente pueden necesitar respuestas distintas.
- Fija el alcance
Acuerda con finanzas el mes, el centro, la moneda, la valoración y las categorías.
- Relaciona los registros
Vincula los fallos físicos con sus gastos y recuperaciones mediante ID estables.
- Resuelve los solapamientos
Revisa las compensaciones, los rechazos, la mano de obra y las provisiones antes de sumar.
- Elige qué investigar
Ordena los costes de fallos conciliados sin perder de vista la seguridad y al cliente.
Usa el resultado sin premiar los defectos ocultos
Sigue tanto el coste total como un denominador declarado, por ejemplo ventas o valor de producción. Mantén el mismo criterio al comparar periodos. Un mes con más ventas puede reducir el porcentaje mientras los costes de fallos aumentan en euros.
Evita objetivos que hagan que se deje de registrar el retrabajo o se posponga una inspección necesaria. Acompaña el resultado financiero con las evidencias de defectos, las reclamaciones y la cobertura de detección. La guía de rendimiento acumulado del proceso ayuda a detectar intentos repetidos ocultos tras la aceptación final.
Devuelve una mejora concreta al registro de costes
Antes de cambiar un proceso, identifica la partida de fallos que esperas reducir y la medición que lo confirmará. Después de la prueba, compara mezclas de producto y criterios contables equivalentes. Distingue un ahorro propuesto, un cambio de proceso verificado y una reducción del gasto confirmada por finanzas.
El registro descargable separa el ejemplo ficticio de los campos para tus datos. Revisa con finanzas qué cambio de gasto respalda cada ahorro.
Un ejemplo relacionado de Abolfazl
Separa capacidad liberada de un gasto que realmente desaparece.
En inglés, en el blog personal del fundador Abolfazl. Es lectura relacionada, no una fuente técnica independiente.
Lista práctica
- Acuerda la definición de COPQ.
- Indica mes, centro, moneda y valoración.
- Identifica el hecho que originó el fallo.
- Cuenta una sola vez el coste original del rechazo.
- Incluye solo costes adicionales en el retrabajo.
- Concilia compensaciones, recuperaciones y reversiones.
- Separa la contribución perdida del coste incurrido.
- Confirma si la capacidad liberada modifica el gasto real.
Preguntas frecuentes
Preguntas frecuentes
Fuentes y lecturas
Referencias autorizadas utilizadas para investigar y verificar esta guía.