
Die Fehlerkosten, auch Cost of Poor Quality oder COPQ genannt, ergeben sich aus internen und externen Fehlerkosten innerhalb eines festgelegten Zeitraums und Bilanzierungsrahmens. Dazu zählen Ausschuss, zusätzliche Nacharbeit und Fehler beim Kunden. Prüfen Sie vor dem Addieren, ob sich Buchungen überschneiden. Prüfungen und Vorbeugung gehören zur umfassenderen Betrachtung der Qualitätskosten. Dieses fiktive Monatsbeispiel trennt entstandene Kosten von möglichen entgangenen Deckungsbeiträgen und zeigt, wie Qualität und Finanzbereich dieselbe Rechnung prüfen können.
Eine Fehlerkostenaufstellung erstellen, die der Finanzbereich abstimmen kann.
Überschneidungen zwischen Nacharbeit, Ausschuss und Retouren vermeiden.
Geringere Ausgaben von frei gewordener Kapazität unterscheiden.
Die Definition vor dem Sammeln der Rechnungen festlegen
ASQ unterscheidet in seinem Qualitätskostenmodell zwischen Vorbeugungs-, Prüf-, internen Fehler- und externen Fehlerkosten. Die eigene COPQ-Erläuterung von ASQ ordnet Cost of Poor Quality den beiden Fehlerkategorien zu. Bleiben Sie bei einer Definition; andere Unternehmen ziehen die Grenze möglicherweise anders.
Halten Sie Zeitraum, Währung, Standort und Bewertungsgrundlage fest. Ein abgelehntes Teil kann im Produktionsprotokoll, im Qualitätsbericht und auf einem Buchhaltungskonto auftauchen. Das sind drei Aufzeichnungen zu einem Ereignis, nicht automatisch drei verschiedene Kosten. Geben Sie jedem zugrunde liegenden Ereignis eine Kennung und stimmen Sie seine Bewertung ab.
Die monatlichen Fehlerkosten zusammenstellen
Das folgende illustrative Beispiel verwendet fiktive Eurobeträge für einen Monat. Der Ausschusswert enthält bereits die bis zur Ablehnung entstandenen Material- und Bearbeitungskosten. Bei der Nacharbeit zählen nur zusätzliche Arbeitszeit und Verbrauchsmittel, nicht erneut die ursprünglichen Teilekosten.
Kundengutschriften werden in dieser vereinfachten Aufstellung mit dem gebuchten Nettoausgleich erfasst. Die tatsächliche Bilanzierung von Retouren, Beständen, Steuern und Gewährleistung muss der Finanzbereich prüfen. Entscheidend ist, eine Behandlung festzulegen, sie zu dokumentieren und denselben Ausgleich nicht durch ein weiteres Team erneut zählen zu lassen.
6.480 EUR / 240.000 EUR Monatsumsatz = 2,70 %. Der Umsatz ist die offengelegte Bezugsgröße des Berichts, keine Qualitätsquote der Produktion.
| Fehlerkosten | Berechnung | Monatsbetrag |
|---|---|---|
| Ausschuss nach Abzug des Verwertungserlöses | 120 Teile × 18 EUR | 2.160 EUR |
| Zusätzliche Nacharbeitszeit | 80 Stunden × 30 EUR | 2.400 EUR |
| Verbrauchsmittel für Nacharbeit | Erfasster zusätzlicher Verbrauch | 360 EUR |
| Ausgleichszahlungen an Kunden | Gebuchter Nettobetrag | 900 EUR |
| Rücktransport | Gesonderte Frachtkosten | 240 EUR |
| Fehleruntersuchung | 12 Stunden × 35 EUR | 420 EUR |
| COPQ gesamt | Sechs überschneidungsfreie Positionen | 6.480 EUR |
Prüfkosten und entgangenen Deckungsbeitrag getrennt zeigen
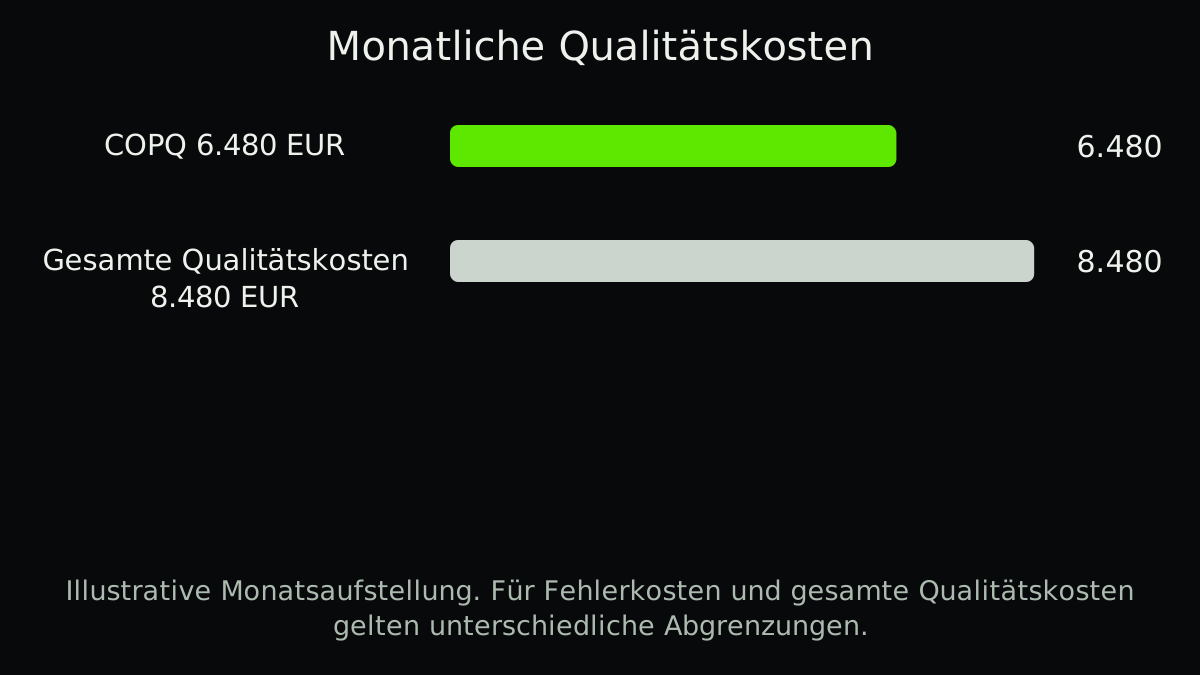
Angenommen, im selben Monat fallen außerdem 1.200 EUR für reguläre Prüfungen und 800 EUR für Vorbeugung an. Damit kommen in der umfassenderen Qualitätskostenrechnung 2.000 EUR hinzu. Nach unseren Kategorien ergeben sich insgesamt 8.480 EUR. Würden wir alle 8.480 EUR als COPQ bezeichnen, änderten wir mitten in der Rechnung die Definition.
Ein blockierter Engpass kann auch verkaufsfähige Produktion kosten. Schätzen Sie den entgangenen Deckungsbeitrag getrennt anhand ungedeckter Nachfrage und tatsächlich vermeidbarer variabler Kosten. Addieren Sie nicht den vollen entgangenen Umsatz zu einer Aufstellung, die bereits Produktkosten enthält. Frei gewordene Stunden können wertvoll sein, ohne die Lohnkosten dieses Monats zu senken. Der Artikel zu Stillstandskosten erklärt diesen Unterschied.
Die Aufstellung abstimmen, bevor Fehler priorisiert werden
Gleichen Sie Ereigniskennungen, Mengen und Daten zwischen Produktion, Qualität und Finanzbereich ab. Prüfen Sie, ob eine pauschale Ausschussberücksichtigung, eine Bestandsabschreibung oder eine Lieferantenerstattung den Betrag bereits verändert hat. Bewahren Sie Erstattungs- und Stornobuchungen auf, statt das ursprüngliche Ereignis stillschweigend zu überschreiben.
Gruppieren Sie die abgestimmten Kosten anschließend nach Fehlerbild, Produkt oder Prozess. Vergleichen Sie die Kosten mit der Erstpassausbeute und den Folgen für Kunden. Ein häufiger, günstiger Fehler und ein seltener, teurer Fehler beim Kunden können unterschiedliche Maßnahmen verlangen.
- Den Rahmen festlegen
Monat, Standort, Währung, Bewertung und Kategorien mit dem Finanzbereich vereinbaren.
- Ereignisaufzeichnungen zusammenführen
Physische Fehler über stabile Kennungen mit den jeweiligen Ausgaben und Erstattungen verknüpfen.
- Überschneidungen auflösen
Ausgleichs-, Ausschuss-, Arbeitszeit- und Pauschalbuchungen vor dem Addieren prüfen.
- Eine Untersuchung auswählen
Abgestimmte Fehlerkosten priorisieren und dabei Sicherheits- und Kundenbelange berücksichtigen.
Mit der Kennzahl arbeiten, ohne Fehler unsichtbar zu machen
Verfolgen Sie sowohl den Gesamtbetrag als auch eine offengelegte Bezugsgröße, etwa Umsatz oder Produktionswert. Halten Sie diese bei Zeitvergleichen konstant. Ein umsatzstärkerer Monat kann den Prozentwert senken, obwohl die Fehlerkosten in Euro steigen.
Vermeiden Sie Ziele, durch die Nacharbeit nicht mehr erfasst oder notwendige Prüfung verschoben wird. Betrachten Sie Fehlernachweise, Kundenbeschwerden und den Umfang der Fehlererkennung neben dem Finanzergebnis. Der Leitfaden zur durchgängigen Erstpassausbeute macht Wiederholungsversuche sichtbar, die hinter einer abschließenden Freigabe verschwinden können.
Eine Verbesserung bis zur Kostenposition zurückverfolgen
Benennen Sie vor einer Prozessänderung die Fehlerkostenposition, die sinken soll, und die Messung, die das bestätigt. Vergleichen Sie nach dem Versuch einen ähnlichen Produktmix und dieselben Berichtsgrenzen. Unterscheiden Sie eine vorgeschlagene Einsparung, eine nachgewiesene Prozessänderung und eine vom Finanzbereich bestätigte Ausgabensenkung.
Die Vorlage trennt das fiktive Monatsbeispiel von den Feldern für Ihre eigenen Daten. Erfassen Sie dort auch Annahmen und offene Abstimmungen, bevor Sie einen Betrag als Einsparung ausweisen.
Ein ergänzendes Beispiel von Abolfazl
Freie Kapazität von tatsächlich entfallenem Aufwand trennen.
Auf Englisch im persönlichen Blog von Gründer Abolfazl. Ergänzende Lektüre, keine unabhängige technische Quelle.
Praxis-Checkliste
- Die COPQ-Definition vereinbaren.
- Monat, Standort, Währung und Bewertung festhalten.
- Das zugrunde liegende Fehlerereignis identifizieren.
- Die ursprünglichen Ausschusskosten nur einmal zählen.
- Bei Nacharbeit nur zusätzliche Kosten erfassen.
- Ausgleichszahlungen, Erstattungen und Stornos abstimmen.
- Entgangenen Deckungsbeitrag von entstandenen Kosten trennen.
- Prüfen, ob frei gewordene Kapazität tatsächliche Ausgaben verändert.
Häufige Fragen
Häufige Fragen
Quellen und Vertiefung
Maßgebliche Referenzen für Recherche und Prüfung dieses Leitfadens.